兴瑞科技研究报告 汽车+智能终端双轮驱动,全球化布局成长可期,智能科技研发赋能未来
一、报告摘要
兴瑞科技(002937.SZ)作为国内精密零组件制造领域的领先企业,近年来坚定推进“汽车电子+智能终端”双轮驱动战略,通过全球化产能布局与持续加码智能科技研发,构建起穿越周期的成长逻辑。本报告认为,公司在新能源汽车渗透率提升与AIoT终端爆发的大背景下,有望凭借技术协同、客户结构与海外基地优势,实现收入与利润的可持续增长,首次覆盖给予“关注”评级。
二、公司概况:精密制造根基深厚,战略转型成效显著
兴瑞科技成立于2001年,以精密模具和精密冲压、注塑件起家,产品广泛应用于连接器、屏蔽罩、散热件等。2018年上市后,公司加速从传统消费电子向汽车电子和智能终端转型。目前形成三大业务板块:
- 汽车电子:涵盖新能源汽车电池管理系统(BMS)精密结构件、电控系统嵌件、传感器壳体、高压连接器组件等。
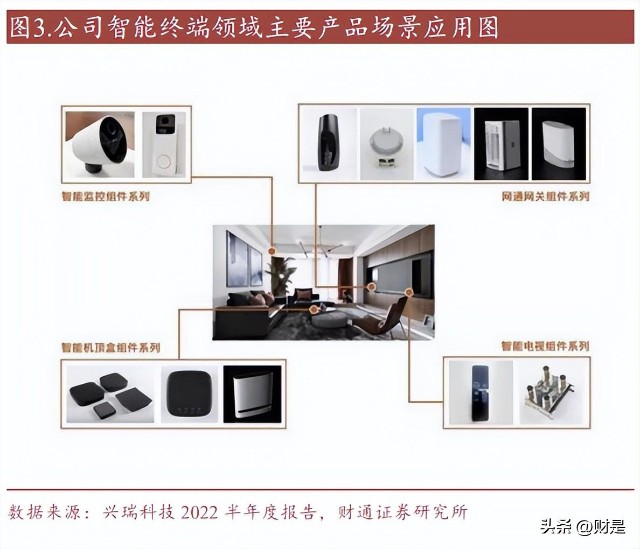
- 智能终端:包括智能安防、智能家居、AR/VR、无人机等领域的精密结构件与模组。
- 其他:为工业控制、医疗电子等提供定制化精密零组件。
公司已在浙江慈溪、江苏苏州、广东东莞以及越南、印度尼西亚、墨西哥等地建立生产基地,客户覆盖宁德时代、比亚迪、华为、海康威视、大华、LG、三星等头部企业。
三、行业背景:汽车智能化与终端AI化打开长期空间
3.1 汽车电子:电动化与智能化驱动量价齐升
新能源汽车单车电子零部件价值量较传统燃油车提升2倍以上。以BMS结构件为例,每台车需数十个精密嵌件与壳体,且对耐高压、耐高温、密封性要求极高。随着800V高压平台、CTP/CTC电池技术普及,精密结构件需求进一步增长。据机构预测,2025年全球新能源汽车销量将超2000万辆,对应汽车电子精密零组件市场空间超千亿元。
3.2 智能终端:AIoT与空间计算催生新形态
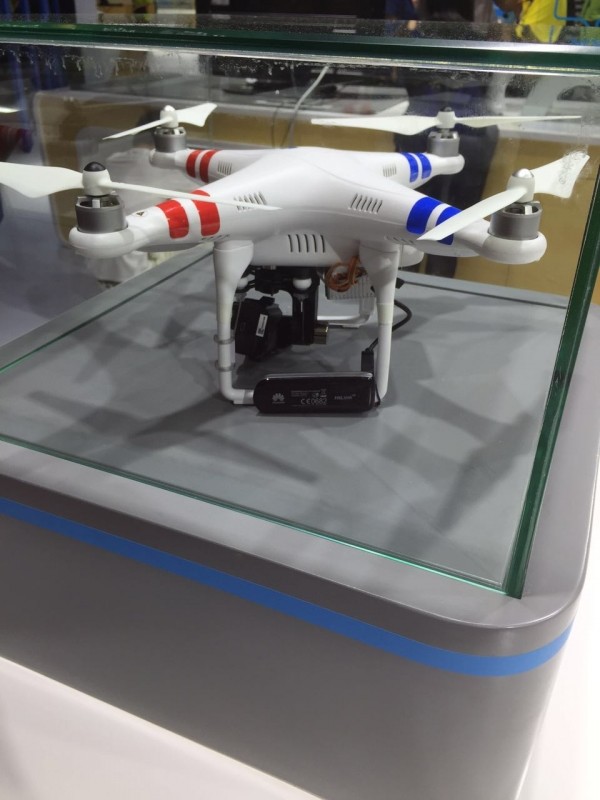
智能安防、智能家居设备出货量稳步增长,AR/VR眼镜、无人机等新型终端加速迭代。此类产品对轻量化、散热性、电磁屏蔽及微型化提出极高要求,精密结构件成为关键瓶颈环节。例如,AR眼镜的镜腿铰链、散热模组,无人机的电机壳体与云台结构件,均需高精度冲压与注塑工艺。兴瑞科技凭借与头部客户联合研发的优势,有望深度受益。
3.3 全球化布局:关税与供应链韧性需求下,海外产能成稀缺资源
中美贸易摩擦及“中国+1”供应链策略下,海外本地化配套成为获取国际订单的关键。兴瑞科技较早布局越南、印尼、墨西哥工厂,可有效规避关税风险并贴近北美、东南亚客户,形成差异化竞争力。
四、核心竞争力:汽车+智能终端双轮驱动
4.1 汽车电子:绑定龙头,从Tier2向Tier1进阶
公司已进入宁德时代、比亚迪、长城汽车等供应链,提供BMS精密结构件、电控嵌件等产品。与客户同步开发能力强,能够参与前期设计。单车价值量从几十元提升至数百元,部分项目可达千元级。随着汽车业务收入占比从2020年的约25%提升至2023年的45%以上,公司已成功将汽车电子打造为第一增长引擎。
4.2 智能终端:与安防巨头深度合作,拓展新品类
公司在智能安防领域为海康威视、大华股份等提供前端摄像机结构件、球机壳体等,市占率领先。同时积极拓展智能家居(智能门锁、扫地机器人)、AR/VR(与Meta、Pico供应链接触)及无人机(与大疆合作)领域。智能终端业务毛利率较高且现金流稳定,为汽车电子的产能投入提供支撑。
4.3 双轮协同效应
- 技术协同:精密模具、冲压、注塑、表面处理等底层工艺互通,汽车电子的高可靠性经验可反哺智能终端。
- 客户协同:部分客户(如华为)同时涉及汽车与终端业务,公司可提供跨领域解决方案。
- 产能协同:海外基地可灵活切换汽车与终端产品线,降低单一行业波动风险。
五、全球化布局:海外基地进入收获期,成长可期
公司于2019年设立越南工厂,2021年投产印尼基地,2023年启动墨西哥工厂建设。目前海外收入占比已超30%,且增速快于国内。
- 越南:主要服务三星、LG等韩系客户及部分汽车电子订单,具有劳动力成本与关税优势。
- 印尼:面向东南亚智能安防与汽车市场,同时可作为印度市场的跳板。
- 墨西哥:贴近北美汽车客户与智能终端品牌,符合USMCA原产地规则,有望承接北美新能源汽车订单。
预计2025年海外收入占比将提升至40%以上,成为公司第二增长曲线。 globale布局不仅规避了地缘政治风险,更提升了响应速度与客户黏性。
六、智能科技研发:从精密制造向研发驱动升级
兴瑞科技持续加大研发投入,2023年研发费用率约5.2%,高于行业平均水平。研发方向聚焦:
- 新材料应用:高导热铝基复合材料、耐高压绝缘塑料、轻量化镁铝合金。
- 新工艺开发:多工位连续冲压、微发泡注塑、激光焊接与选择镀等。
- 智能化生产:搭建MES系统与数字孪生工厂,实现全流程追溯与自动化检测。
- 前瞻技术:三电系统集成结构件、AR光波导支撑结构、无人机轻量化一体框架。
公司已获得数百项专利,并与浙江大学、中科院材料所等建立联合实验室。智能科技研发不仅提升了产品附加值,更使公司从“来图加工”转向“联合设计”,增强议价能力。
七、风险提示
- 新能源汽车销量不及预期;
- 客户集中度较高,单一客户订单波动风险;
- 海外基地地缘政治与汇率波动风险;
- 原材料价格大幅上涨;
- 智能终端新品类拓展不及预期。
八、结论与展望
兴瑞科技凭借“汽车+智能终端”双轮驱动,已形成梯度增长格局:汽车电子受益于电动化与智能化浪潮,未来三年有望保持30%以上复合增速;智能终端提供稳定基本盘并孕育AR/VR等新兴增长点。全球化布局则打开了海外市场空间,降低贸易摩擦影响。叠加智能科技研发持续投入,公司正从精密零组件制造商向系统化解决方案提供商演进。中长期看,兴瑞科技成长路径清晰,具备成为全球精密制造细分龙头的潜力,建议投资者积极关注。
(注:本报告基于公开信息分析,不构成投资建议。)